Отфільтровано по " Insider "

Картель маніпулює біткоіном: їхня мета - придушення ціни

Картель маніпулює біткоіном: їхня мета - придушення ціни
змова

Кожен ринок має 3 основних і всім відомих аспекти:

4-й аспект існує на декількох ринках, його називають "Картель". Його основною метою є ПРИДУШЕННЯ ЦІНИ. Зверни увагу, що це не маніпуляція.

Картель активний у крипто-індустрії. Корекцію біткоіна на 95% було передбачено до того, як CME відкрило свої двері. Ми ще побачимо багато ралі і дампів. Ніщо не рухається по прямій лінії. 20к це просто перший іннінг. Нас чекає довга дорога довжиною в кілька років.

Картель зайшов в крипту приблизно в жовтні 2017 року. В той час, коли CME відкрили ф'ючерсний ринок їх присутність стала помітною.

Дамп біткоіна почався рівно в той момент, коли відкрилися торги на CME, а саме в 5 pm 17 грудня 2017 року. І він все ще триває.

графік
Графік від 10 березня 2018 року створений за допомогою Tradingview.com

Не вірите в картель? Дарма! Все, що сталося з моменту відкриття торгів 17 грудня 2017 року було "сфабриковано". Біткоін відправився в подорож з новачками. Зачекайте, поки "справжні" гравці сядуть за стіл.

Ось як Картель працює з моменту відкриття CME.

Подивіться цей графік. Збільшуйте масштаб і прочитайте всі новини, які були опубліковані саме на важливих рівнях підтримки.

Зверніть увагу: Все, що було опубліковано між 30 січня та 7 березня це тільки новини! Ось як картель використовує медіа-пропаганду для того, щоб "зламати" ціну. Mt. Gox НЕ продавали біткоіни 7 березня, але новини про цей продаж були опубліковані 7 числа.

Ту ж повістку Tether було випущено 6 грудня, але новина про це була видана разом з іншими критичними новинами 30 січня з метою почати новий дамп. Навіщо вони чекали 55 днів для опублікування новини про порядок для Tether і як сильно ці новини вдарили по ринку в один день? Тепер ви знаєте навіщо.

графік
Графік від 12 березня 2018 року. Створено за допомогою Tradingview.com

Ви знали, що було 6 днів щоденних дампів після 7 березня, які починалися рівно о 11:30 ET?

падіння
Взято з сайту zerohedge.com

Нижче представлені інші цікаві продажі, що відбулися з 24 березня по 27 березня 2018 року. Що ви тут бачите?

1) При будь-якій спробі ціни піти вгору, з нізвідки з'являється дамп.
2) Всі ці дампи проходять при великих обсягах.
3) Більша частина цих дампів починаються при ціні нижче ціни попереднього дампа.

Це більше схоже на продавців, які намагаються підняти ціну на свої біткоіни або обвалити ціну. Але, скоріше, обвалити.

коливання
Графік від 27 березня 2018 року. Створено за допомогою сайту Tradingview.com

Хочете побачити, як створюється FUD? Ви знали, що 7 лютого хтось зламав пошту Центробанку Китаю і розіслав фіктивне повідомлення про прийняття суворих заходів щодо біткоіна?

Фіктивні запрошення були поширені в Американські медіа, стверджуючи, що Гонконгське Валютне Управління та Народний Банк Китаю збираються впровадити нові заходи для регулювання і всіх аспектів з торгівлі та надання послуг як на материковому Китаї, так і в Гонконгу.

Прочитавши останній абзац поставте собі питання - Хто буде робити таке? Тільки ті, у кого є інтерес в падінні ціни курсу біткоіна. Звичайний IT-шнік або хакер не стали б робити таке, тому що йому просто не вигідний FUD. Тільки впливові люди, яким вигідний FUD, будуть робити таке.

Давайте звернемося до фундаментальних основ "Теорії Картеля". Картель - це сукупність організацій, які працюють разом для досягнення певної мети від імені фінансової еліти. Їхньою метою є контроль за ціною або придушення ціни конкретного активу за бажанням їх кінцевого начальника (Як правило, уряду). А босом уряду є фінансова еліта.

Картелі активні не на всіх ринках а тільки на декількох: Золото, Срібло і біткоіни. Біткоін додався до цього списку в грудні 2017 року. Більшість людей заперечує існування картелів. Навіть щодня відчуваючи на собі результати їх діяльності, вони будуть все заперечувати, поки не настане 95% корекція. "Золоті жуки" заперечували їх існування, навіть коли ціна на золото і срібло була знищена прямо у них на очах. Ціни на них впали до рівня ціни їх видобутку (з $1 200 до $14) і багато шахтарів збанкрутували. Тим не менше, ще залишилися золотовидобувники, які не в курсі про картелі.

Доведення.

Перш, ніж читати далі, до вашої уваги докази придушення ціни на ринках дорогоцінних металів (золото, срібло, уран).

Бачите 25-річний графік урану?
1) Уран виріс з $5 до $130 з 1993 по 2007 рік.
2) Ф'ючерсний ринок відкрився в травні 2007 року.
3) Що сталося? Падіння ціни на уран почалося саме в травні 2007 року і ціна так і не відновилася з того моменту.

Є ще сумніви в тому, хто почав обвал ціни урану? Люди з картелів, і їх ігровий майданчик - Ф'ючерсний ринок.

уран
Графік створений за допомогою indexmundi.com

А тепер давайте поглянемо на 25 річний графік золота. Картелі почали активно придушувати ціну на золото на ф'ючерсному ринку з 2011 року.

(Зверніть увагу, що Фьючерсний ринок золота був відкритий набагато раніше, у 1974 році і фактично, золото виросло після цього. Причина, по який ціна на золото не придушувалася у 1974 році в тому, що:
1) Не було необхідності, оскільки у 1971 році золото було просто відокремлене від долара США
2) На той момент, у США не було зовнішнього боргу в 21 трильйон доларів.

Необхідність придушення ціни виникла з приходом кризи 2008 року, коли золото параболічно росло в ціні разом з боргом. З того моменту почалося активне придушення ціни на ринку золота і срібла.

срібло
Графік створений за допомогою сайту indexmundi.com

А тепер давайте подивимося на 25-річний графік срібла. Все те ж саме, що і з золотом.

золото
Графік створений за допомогою сайту indexmundi.com

Співставляємо ці графіки з біткоіном і бачимо подібності, які кажуть про придушення ціни (НЕ маніпуляцію).

маніпуляціїї
Річний графік біткоіна (березень 2017 - березень 2018) description

Поки що, біткоін послідовно знижується з моменту запуску ф'ючерсів на CME в грудні 2017 року. Але він піде тим самим шляхом, що й дорогоцінні метали.

Подивіться на останні новини на ринку золота:

"6 трейдерів були заарештовані за маніпуляції на ринку золота" - Січень 2018 р.
6 трейдерів, які маніпулювали на ринках золота і срібла "На даний момент або раніше працювали в UBS, HSBC і Deutsche Bank".

І це тільки вершина айсберга! Картелі як невидима рука, змиріться з цим.

Картелі складаються з трейдерів, агентств, великих банків і ЗМІ (це не все, але обмежимося цим). Вся їхня робота ідеально синхронізована для того, щоб створювати скоординовані атаки для придушення ціни. Пам'ятайте, що сталося 30 січня та 7 березня? Погані новини йшли одна за одною, в той момент, коли біткоін знаходився на критичній лінії підтримки 10к. Після того, як підтримку було пробито і картель взяв верх, вони почали активно підтримувати біткоін.

Свою діяльність вони виправдовують доларовою гегемонією і валютним контролем. Банкіри і уряди зрозуміли, що біткоін і криптовалюти в цілому загрожують їхньому існуванню. Що роблять сили, коли бачать загрозу або ворога? Правильно, вони намагаються знищити ворога будь-якими засобами. Отже, для фінансової еліти вкрай важливо зупинити зростання біткоіна, щоб їхнє шоу могло тривати.

Щоб зупинити зростання біткоіна, спочатку вони дали біткоіну вирости до неймовірних висот (перша зупинка 20к). Після цього вони обвалили ціну до неймовірно низького рівня. Вони будуть так робити ще багато разів. У них в запасі трильйони доларів і вони будуть продовжувати до тих пір, поки "роздрібні" інвестори не здадуться і не розчаруються. Те, що ми бачили з середини 2017 року ця лише перший іннінг з дев'яти в грі біткоіна.

Біткоін знаходиться на геополітичній шахівниці з середини 2017 року. Більшість власників біткоінів уявлення не мають, наскільки це велика гра. Крипта - це лише пішак на шахівниці, яку пересувають разом з золотом і сріблом.

Почитайте нещодавні новини: Трамп наклав санкції на національну криптовалюту Венесуели El Petro.

Навіщо США накладати санкції просто через запуск El Petro? Тому що криптовалюта кидає виклик доларовій гегемонії. Криптовалюта може звільнити країни від репресивного доларового режиму США. Ось чому жодній країні не дозволять випустити свою криптовалюту. Адже це, фактично, послання і для інших країн - "Не зв'язуйтеся з криптовалютами".

Трамп
Взято з coindesk.comdescription

Чому тільки золото, срібло і біткоіни? Чому не акції, облігації, ETF, фонди і т.д.?

Відповідь вже була в попередньому питанні. Вся справа в доларовій гегемонії і фінансовому контролі.

Коли гроші вливаються в золото, срібло і біткоін, це показує, що уряди банкрути та їхній "фіат" нічого не вартий. Якщо ці активи ростуть, вся грошова маса буде "висихати" і перетікати в ці активи. Світ побачить, що "Король голий".

Коли гроші залишаються на ринках акцій і облігацій, вони підтримують доларову торгівлю. Тому дуже важливо, щоб ринки акцій і облігацій залишалися недоторканими і штучно підтримувалися.

А ви знаєте, що у картелів є прихильник на фондовому ринку? Він називається "Команда Захисту від Шкідників" (Pludge Protection Team).

Завдання картеля в тому, щоб зберегти ринки золота, срібла і біткоіна пригніченими, в той час як робота PPT полягає в тому, щоб тримати акції і ринки облігацій підвищеними.

Опис роботи PPT на ринках акцій і облігацій

Для підтримки ціни на ринку акцій і облігацій використовуються друковані гроші, щоб мрія про фальшиве процвітання тривала, поки нація йде до банкрутства.

Чому просто не заборонити біткоіни/золото/срібло і рухатися далі? Все не так просто. Заборона створить серйозні наслідки і широкий резонанс, тим більше, що ми живемо в світі ЗМІ.

Давайте спершу звернемося до історії. Більшість людей не знають, що дядько Сем заборонив і конфіскував золото у 1933 році, використовуючи указ президента. У разі заборони конкретного активу трапляються дві речі:
1) Урядам і політикам доводиться стикатися з гнівом людей
2) Заборонений актив отримує симпатію людей, що, як правило, призводить до того, що вони починають накопичувати цей актив.

Це і сталося з золотом 1933 року. Але існує й інший варіант - придушення ціни. Це працює набагато краще, ніж заборона чого-небудь. Коли відбувається придушення ціни:
1) Більшість людей відкидають ідею того, що з падінням ціни щось не так (навіть коли фундаментальні позиції активу сильні). А тих, хто бачить придушення ціни називають прихильниками теорій змов.
2) Оскільки ціна продовжує падати, люди починають відвертатися від цього активу. Багато "жуків" продали золото на низах і зайшли в крипту на хаях. І це саме те, чого Картель домагається.

Тому в 21 столітті самим простими варіантом є маніпулювання ціною активу таким чином, що люди самі прагнули продавати ці активи. І політикам і уряду не доводиться стикатися з наслідками заборони.

Тому біткоін НЕ буде заборонений до тих пір, поки його можна контролювати. Але його ціна буде продовжувати падати (з багатьма ралі в процесі). Але звичайний Петро, під кінець, залишається з портфелем криптовалют, яку він починає ненавидіти і продавати картелю за низькою ціною. Біткоін буде заборонений (вибірково) тільки якщо крипто-бик вийде з під їхнього контролю.

Схоже на велику змову. Ви можете продовжувати заперечувати її і втратити свій капітал, або розпізнати загрозу, зрозуміти, наскільки сильний противник, зіграти в карти Картеля та купити біткоіни пізніше НАБАГАТО дешевше.

Робіть все, але не продавайте ваші біткоіни картелю. Краще скуповуйте по мірі того, як його обрушують на ринку.

Можете також випробувати наступну стратегію:

  • 1) Якнайменше HODLу і емоційних покупок.
  • 2) Продавайте на хаях
  • 3) Купуйте на низах. Це повинно бути дійсно на низах, коли всі інші вже зневірилися. Купувати варто тільки тоді!
  • 4) Так, трейдинг це складно, але якщо ви не в змозі впоратися із занепокоєнням, то просто купіть на низах і йдіть в HODL.

Зверніть увагу, на цьому графіку просто пояснюється стратегія.

стратегія
Графік створений за допомогою Tradingview.com

На будь-якому ф'ючерсному ринку, який відкритий і буде відкритий в майбутньому, буде мати місце придушення ціни.

Для досягнення своєї мети, картель активно купував біткоіни на біржах починаючи з 2 000 і аж до 12 000. Вони дали йому полетіти до 20к. Після відкриття CME 17 грудня вони почали продавати біткоіни на біржах (Подивіться місяць до і після відкриття CME). З того моментау ціна почала падати і падає до сих пір.

В майбутньому буде продовжено придушення ціни до того моменту, поки не буде побудований великий обсяг ф'ючерсного ринку. Коли обсяг з'явиться, картелю більше не потрібно буде працювати на біржах і вони повністю переберуться на ф'ючерсний ринок.

Скільки це буде тривати? Подивіться на ринки золота і срібла. Там активне придушення ціни почалося у 2011 році і все ще триває.

Ще до відкриття ф'ючерсного ринку CME, почесний голова компанії Лео Малемед заявив - "Ми приручили біткоіни".

Зараз розгортається епічна війна проти біткоіна. В кінцевому рахунку, народні гроші переможуть. Але це неймовірна складна задача. Ціна буде йти донизу, поки "вони" не досягнуть своєї мети.

Біткоін пройде шлях від падіння з 20 тисяч до 1 тисячі і потім до 100 тисяч.

твіт
Якщо картелі існують, вони хочуть опустити ціну настільки низько, щоб люди почали зневажати біткоін (це і є мета). Якщо ви вважаєте, що ця ціна 4к, значить це 4к. Це війна реальних грошей проти фейкових. Вони використовують фейк, щоб дискредитувати реальність.

То ж чи можна перемогти Картель? Велика частина криптоспільноти навіть не вірить в те, що Картель існує і існують які-небудь скоординовані атаки на біткоін. В основному думають, що це кити або маніпулятори. Вони думають, що все це "збіг" і це тому, що все йде за технічним аналізом.

Але чому біткоін почав падати точно у вечірнє відкриття CME? Це "збіг", якщо вірити власникам біткоінів. Спочатку вони говорили, що ми підемо на 100к, але коли почалася корекція, всі сказали, що це нормально, і скоро ми повернемося на 20к, а потім на місяць.

Спочатку вони говорили, що корекція почалася через лістинг BCH на Coinbase, потім сказали, що справа в порядку до Tether, а потім до продажу Mt.Gox. Пізніше Mt.Gox змінив дати продажів, але ринок продовжує падати. Які тепер виправдання?

Тому криптоспільнота в цілому не може протистояти Картелю, поки не буде занадто пізно. А коли буде занадто пізно? Це той момент, коли більшість інвесторів почнуть ненавидіти біткоін. Можливо, це відмітка нижче $ 1000.

У будь-якому випадку, сподіваємося, що помиляємося і цього не станеться. Ми вирушимо на 20к і далі на місяць.

Фото: flickr.com
Обробка: Vinci

Популярні схеми цінових маніпуляцій на криптовалютному ринку

Популярні схеми цінових маніпуляцій на криптовалютному ринку
новини

Крипторинок зараз знаходиться на стадії становлення, правила гри на ньому формуються прямо у нас на очах. Одне з найбільш гострих питань, яке потрібно буде вирішити в найближчій перспективі - це інформаційно-цінові маніпуляції. І вирішенням цього питання, швидше за все, стане регулювання сфери цифрових валют з боку влади, як би не хотілося зворотнього криптоентузіастам і криптоанархістам. Однак, як і будь-яке рішення, воно буде мати свої плюси і мінуси.

CryptoHacker підготував матеріал, де розглянуто особливості деяких популярних схем цінових маніпуляцій, які використовуються, зокрема, і на криптовалютному ринку.

Гіпотеза ефективного ринку

В середині 50-х - початку 60-х років XX століття зародилося кілька економічних течій (концепція «обмеженої раціональності» і «раціональних очікувань»), на основі яких, у 70-х роках, була розроблена концепція ефективного ринку. У ньому записано, що вся суттєва інформація відразу і в повному обсязі відбивається на ринковій курсовій вартості активу.

Вважається, що для забезпечення інформаційної ефективності ринку, необхідне виконання чотирьох умов:

  1. Інформація доступна всім суб'єктам ринку одночасно і при цьому безкоштовно.
  2. Відсутні транзакційні витрати, податки та інші фактори, що перешкоджають здійсненню операцій.
  3. біржові угоди, що здійснюються окремою особою, не можуть вплинути на загальний рівень цін.
  4. Всі суб'єкти ринку діють раціонально, прагнучи максимізувати очікувану вигоду.

Тому, що всі перераховані вище умови не виконуються на практиці, гіпотеза розрізняє три ступені ефективності ринку:

три_ступені_ефективності_ринку

Основну загрозу ефективності являє нерівність в інформованості учасників біржових торгів (п.1), а також фактори, пов'язані з маніпулюванням цінами (п.3). Якщо говорити про достатньо молодий крипторинок, то можна побачити, що маніпуляцій, про види яких ми писали в цьому циклі статей:

І шахрайських дій тут більше, ніж на класичних ринках. З іншого боку, транзакційні витрати (п.2) набагато нижчі (принаймні, поки не буде налагоджений механізм оподаткування).

На ідеально ефективному ринку, де дотримуються всі умови, а ціни завжди відображають всю відому інформацію, нова інформація викликає негайну цінову зміну. У такій ситуації отримання надприбутків можливе тільки в результаті випадковості.

Реальні ринки (наприклад, матеріальних товарів) в короткостроковій перспективі можуть не бути ефективними. Свого часу Apple винайшла концепцію смартфона і монополізувала ринок, отримуючи надприбутки з продажу. Однак, через деякий час на ринку з'явилося безліч конкурентів, і рентабельність виробництва впала. Виходить, що в довгостроковій перспективі ринки прагнуть до стану ефективності, втрачаючи первісну надприбутковість.

Навряд чи крипторинок стане винятком. На даний момент, через поєднання маніпулятивної складової і низьких транзакційних витрат, цей ринок можна назвати таким, що прагне до ефективності. Це означає, що надприбутковість, до якої трейдери звикли в цій сфері, з часом буде зникати.

Основні напрямки цінових маніпуляцій

Не існує єдиного визначення, що ж є маніпуляцією на ринку, але найбільш повним, згідно Комісії з цінних паперів і бірж США (SEC), можна вважати наступне: «будь-які дії, спрямовані на створення помилкових цінових орієнтирів».

Зазвичай виділяють три напрямки цінових маніпуляцій:

  • Підвищення ціни. Найпоширеніший напрям - маніпулятор сприяє підвищенню курсу активу, а потім продає їх покупцю за збільшеною ціною
  • Стабілізація цін. Актив штучно стагнує в районі цін, кращих за ті, що встановилися б природним шляхом. Іноді подібні маніпуляції допускаються, наприклад, під час первинного розміщення нового випуску цінних паперів
  • Зниження ціни. В основному до нього причетні «ведмеді-нальотчики», які отримують прибуток шляхом здійснення коротких продажів без покриття. Вважається, що цей напрямок зустрічається найбільш рідко.

Спробуємо умовно класифікувати цінові маніпуляції, виділивши кілька видів, що зустрічаються на криптовалютному ринку:

1. Маніпуляція, в основі якої лежать дії (action-based manipulation). У цьому виді маніпулятори (зазвичай високорангові співробітники компанії) роблять будь-які дії (наприклад, закривають виробництво), що впливає на ціну активу.

До подібної маніпуляції, наприклад, можна віднести «жарт» проекту Savedroid. 18 квітня 2018 року на його ICO-сайті з'явилося повідомлення, що нібито проект закритий, а зібрані в ході краудсейла кошти, зникли разом з CEO компанії.

У чому ж може полягати маніпуляція, якщо на наступний день вийшло спростування, а монети поки не в лістингу в жодній з криптобірж? Справа в тому, що крім криптобірж існує OTC-торгівля, яка відбувається безпосередньо між учасниками ринку, наприклад, через месенджери (Telegram, Skype і т.д.). Також при фактичній наявності токенів (стандарту ERC-20) на гаманці, ними можна торгувати на децентралізованих біржах (наприклад, EtherDelta) за допомогою смарт-контрактів. З огляду на той факт, що ICO завершилося 9 березня, можна припустити, що токени SVD вже були розподілені між інвесторами до моменту «жарту».

Зрозуміло, на тлі подібної новини власників токенів охопить паніка, і вони будуть намагатися продати їх практично за буд-яку ціну. Таким чином, використовуючи групу підконтрольних покупців, можна по суті зробити зворотний викуп токенів за низькою ціною. Якщо так і сталося, значить, в наявності мала місце цінова маніпуляція.

2. Маніпуляція, в основі якої лежить інформація (information-base manipulation). У цьому виді маніпулятори поширюють чутки або невірну інформацію, щоб вплинути на ціни активів. Можна виділити кілька її типів:

2.1. Маніпуляція, заснована на інсайдерській інформації (insider trading). Співробітники компанії або будь-які інші особи, що мають доступ до внутрішньої (інсайдерської) інформації, використовують її з метою отримання власних вигод.

Класичний метод маніпуляцій. Знаючи заздалегідь про важливі рішення, маніпулятор, зазвичай через підконтрольних учасників ринку, купує або розпродає актив (в залежності від позитивного/негативного впливу інсайда). На традиційних ринках подібні дії (як, втім, і інші види маніпулювання) заборонені на законодавчому рівні.

Наприкінці минулого року, проти криптовалютної біржі Coinbase був поданий колективний позов, в якому платформу звинуватили в інсайдерській торгівлі під час лістингу Bitcoin Cash. Навіть керівництво біржі допускає, що інсайдерська торгівля була проведена як мінімум одним із співробітників.

2.2. Маніпуляція інформаційно-фінансовими показниками. На фондовому ринку це означає, що маніпулятор навмисно спотворює інформацію, в тому числі представлену у фінансовій звітності, з тим щоб створити більш сприятливе уявлення про стан компанії і вплинути за рахунок цього на курс акцій.

На відміну від повністю регульованого фондового ринку США, компанії, які провели ICO, на поточний момент не зобов'язані надавати фінансову звітність за стандартами регулятора. Тому, тут можна привести пов'язаний приклад з двох сфер - ряд компаній, які провели IPO, приймають рішення змінити сферу діяльності, зазвичай додаючи слово "blockchain" до назви.

Один з найяскравіших прикладів - компанія Riot Blockchain. Компанією вже зацікавилася комісія з цінних паперів США, запитавши у неї певну інформацію у зв'язку c величезним зростанням курсу її акцій. Якщо Riot Blockchain вдасться довести SEC, що порушень не було, то виграти групові позови, де її звинувачують у «маніпулюванні цінами на акції, а також у наданні неправдивої і такої, що вводить в оману, інформації», буде набагато простіше.

Один з підвидів подібної маніпуляції в криптотрейдингу - це Pump& Dump (Ramping). В інформаційному просторі створюється інфопривід, зазвичай агресивно тиражований, найчастіше в кілька етапів і на різних інформаційних ресурсах.

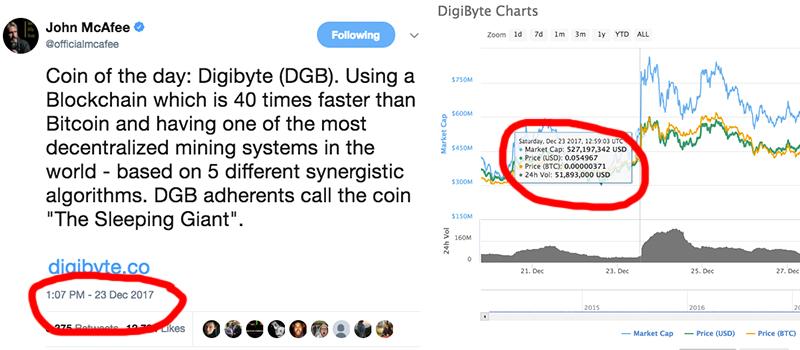
У розрізі крипторинку можна привести приклад з твітами відомого Джона Макафі. Після публікацій в його твіттері інформації про різні ICO, ціна цих монет зазвичай різко зростали. За словами самого Джона, проекти проходять жорсткий відбір, проте численні «збіги» публікації його твітів і різкого підвищення вартості/капіталізації зазначених в них монет, не можуть не викликати питань:

твіт_Джона_Макафі

Досить часто пампи проводяться через групи в месенджерах (дуже багато подібних каналів в Telegram). Маніпулятори купують монети за низькою ціною (невеликими частинами, щоб різко не впливати на курс), потім штучно підвищують ціну шляхом укладання угод між рахунками-маріонетками учасників памп-каналів.

Ціна монети зростає, паралельно з цим, з різних інфоканалів (зазвичай це чат біржі) учасники пампа намагаються поширити неправдиву інформацію про актив на тлі його зростання.

Це змушує сторонніх трейдерів її купити, після чого маніпулятори продають її з прибутком, обвалюючи ціну. Як активи зазвичай використовуються низьколіквідні альткоіни з низькою капіталізацією, а жертвами подібних дій нерідко стають і самі учасники памп-каналів, які не встигли/не змогли скинути актив вчасно.

3. Маніпуляція, в основі якої лежать біржові торги (trade-based manipulation). Їх можна розділити на кілька категорій змови і/або практик маніпулювання, згідно Глобального кодексу валютного ринку:

  • практики, що створюють хибне враження про ринкову ціну, глибину або ліквідність ринку: фіктивні біржові угоди, спарювання ордерів;
  • введення біда (bid) або аска/оффера (ask/offer) з наміром їх відкликання до здійснення угоди: спуфинг, флешінг, леєринг. Переважно використовуються в високочастотній торгівлі.

3.1.1. Фіктивна угода (wash trades). Операція, в якій немає зміни власника активу або похідного контракту, іншими словами, маніпулятор купує і продає свої ж ордери. Мета даного способу маніпулювання полягає в тому, щоб створити видимість активності на ринку, штучно завищивши обсяги торгів і ціни.

3.1.2. Подвійна угода/спаровування ордерів (matched orders). Різновид фіктивної угоди. Угоди, в яких і ордери на покупку, і ордери на продаж, вводяться в один і той самий час, з тією ж самою ціною і кількістю, та різними сторонами, які таємно увійшли в змову. Або між різними рахунками (так звані рахунки-маріонетки) одного і того ж маніпулятора. Найчастіше проводиться на декількох біржах, що ускладнює їх знаходження.

3.2.1. Спуфінга/«розфарбовування стрічки» (spoofing/painting the tape). Виставлення маніпулятором великої кількості заявок на покупку/продаж активів без наміру здійснювати операції і скасування цих заявок до виконання. Метою є збір інформації про попит та пропозицію, привернення уваги учасників ринку, штучне створення сприятливого враження про торговельну активність або ціновий рух активу.

3.2.2. Флешінг (flashing). Короткочасний показ котирувань на ринку без наміру укласти угоду з метою створити неправильне уявлення про дійсні ринкові ціни.

3.2.3. Леєринг (layering). Виставлення маніпулятором численних заявок на купівлю/продаж активу на різних рівнях з наміром їх подальшої відміни до виконання з метою впливу на ціну і ліквідність торгового інструменту.

Деякі криптобіржі використовують подібні практики маніпулювання для просування ціни криптоактивів. Недавнє дослідження підтвердило факт Wash Sale біткоіна двома ботами (Willy і Markus) на біржі MtGox у 2013 році. Обидва бота здійснювали фіктивні угоди обсягом близько 100 BTC на годину з невеликими інтервалами часу, не володіючи при цьому таким обсягом криптовалюти. У дні активної роботи ботів спостерігалася підвищена активність торгів і на інших біржах, а курс головної криптовалюти зростав.

До цього часу в активній фазі перебуває конфлікт між блогером з ніком Bitfinex'ed і криптовалютною біржею Bitfinex. Крім іншого, він звинувачує біржу в тому, що її движок дозволяв здійснювати фіктивні угоди (відео-ілюстрація). На момент написання його поста (кінець серпня 2017 року) на біржі була можливість зробити наступне:

  • Додати ордер на купівлю (продаж) для BTC або будь-якого активу, який торгується на Bitfinex.
  • Помістити аналогічний ордер на продаж (купівлю).
  • Торговий движок здійснить торгівлю з вашим власним ордером.

Bitfinex'ed також продовжив своє розслідування по біржах Coinbase і GDAX. Там він виявив аномальну активність (відео), яка спровокована ботом, названим ним Spoofy. Модифікацію цього бота в інших постах він назвав «Picasso» (на честь знаменитого художника Пабло Пікассо), тому що той «малює стрічку» на котируваннях біржових цін.

Як доказ блогер прикріпив до своєї публікації відео роботи бота в перших числах грудня 2017 року на платформах GDAX і Bitfinex. На цих біржах курс біткоіна несподівано виріс на кілька тисяч доларів щодо інших торгових майданчиків.

Деякі дослідження також вказують на те, що більше 90% обсягів торгів на найбільших криптобіржах можуть бути сфальсифіковані. Якщо припустити, що наведені вище приклади з торговими ботами - тільки вершина айсберга, в це легко можна повірити і зробити невтішний висновок про те, що криптовалютна торгівля на поточний момент є вкрай маніпулятивною. Це створює серйозну перешкоду розвитку ефективного криптовалютного ринку, вносить складнощі в його аналіз, але, з іншого боку, забезпечує надволатильність і надприбутковість (надзбитковість) торгових операцій.

чувак

Регулювання і боротьба з маніпуляціями

Кожен вид маніпуляцій вимагає окремого інструменту контролю і запобігання. Однак про повномасштабну війну з подібним впливом на ринок можна говорити тільки після законодавчого регулювання крипторинку.

На сьогоднішній день, регулювання криптосфери - одне з найважливіших питань, на яке намагаються відповісти практично всі країни світу, проте особливо пильну увагу криптоспільнота приділяє новинам з США.

В Америці важливим фактором є розмежування сфер регулювання. Яке відомство буде курирувати криптовалюти - SEC, CFTC або FinCEN? Можливо, вони поділять зони контролю. Або, може, буде створена нова саморегульована організація? Акт Мелоні, поправка від 1938 року до Закону про фондові біржі 1934 р. (Securities Exchange Act of 1934) дозволяє формувати подібні органи з управління позабіржовим ринком.

Поки немає відповіді на це питання, кожне відомство буде діяти самостійно. Наприклад, нещодавно американське CFTC оголосило нагороду за допомогу у виявленні схем Pump & Dump.

SEC періодично звинувачує в шахрайстві ICO проекти і їх засновників, FinCEN проводить свої розслідування щодо блокчейн-компаній. Очевидно, що з вирішенням організаційних питань і створенням/уточненням законодавчої і оподатковуваної бази, маніпуляцій на крипторинку стане менше.

У США зараз можна помітити ініціативи, спрямовані на контроль і перевірку діяльності основних криптобірж. Більшість з останніх співпрацюють з державними органами влади, проте є і ті, хто опирається цьому. Серед речей, які будуть перевірені і які повинні бути реалізовані на біржі (криптобіржі - не виняток), - автоматизовані системи стеження за ринком. Завдання подібних систем полягає в пошуку аномалій в торгівлі і їх розслідуванні для знаходження/запобігання торгових маніпуляцій.

Однією з кращих систем автоматичного нагляду за ринком є система SMARTS (Security, Market, Automated, Research, Training & Surveillance), створена в Австралії в кінці 1990-х. Вона застосовується на декількох фондових біржах, у тому числі NASDAQ, а з недавнього часу і на криптовалютній біржі Gemini. Буде цікаво поглянути на результати розслідування, особливо на рішення по автоматичному стеженню на інших біржах.

Можна зробити висновок, що розробка нормативно-правової бази для боротьби з маніпуляціями на крипторинку вже активно ведеться, набираючи обертів. До чого в підсумку ми прийдемо - покаже час. Можливо, більшість великих торгових майданчиків повністю або частково перейдуть на децентралізовані рішення. А можливо, разом з регулюванням, на ринок прийде справжня ліквідність, як сталося в 1995 році з фондовим індексом DAX, після прийняття відповідних поправок до Закону про операції з цінними паперами та біржову діяльність у Німеччині.

Так чи інакше, зміни не змусять себе чекати.

Фото: flickr.com
Обробка: Vinci

В середині найбільш елітного в світі клубу трейдерів

В середині найбільш елітного в світі клубу трейдерів
угоди

Члени цього таємного клубу отримали «ліцензію на полювання», яка дозволяє «сісти за стіл з дорослими і торгувати на найвищому рівні, недоступному звичайним любителям». CryptoHacker впевнений, що колись цей список поповниться і великими криптоінвесторами. Адже за своїм принципом, торгівля на криптовалютних біржах дуже схожа на традиційні біржі. Можливо хтось з трейдерів початківців з таких криптобірж, як Bitfinex, Kraken, Poloniex, HitBTC, OkCoin, Bitstamp, Yobit, LiveCoin чи Binance стануть членами цього закритого клубу.

Це, можливо, найексклюзивніший клуб в світі фінансів, де влада і вплив вимірюються в доларах і центах. Вхідний квиток сюди коштує не менше 25 млн доларів.

У цього клубу немає назви або ради директорів, але в ньому зібралися найбагатші і найуспішніші трейдери світу. Такі люди, зазвичай, називають інвестиційні компанії на честь себе або компаніями всередині компаній, і їм дозволяється багато - в тому числі мати справу зі складними фінансовими продуктами, які зазвичай доступні тільки організаціям, керуючим сотнями мільярдів доларів. І все це робиться без залучення уваги «звичайних» мільйонерів з Уолл-стріт.

Число членів клубу поступово скорочується (особливо після фінансової кризи). Ніхто точно не знає, скільки осіб в ньому перебуває сьогодні, але експерти припускають, що на піку, кілька років тому, до нього входило 3 тис. трейдерів. Імена щасливчиків також тримаються в таємниці. Місяці довгих пошуків і інтерв'ю виявили всього 12 осіб, всі вони отримали один приз: Генеральна угода Міжнародної асоціації свопів і деривативів (ISDA).

На ринку позабіржових деривативів обсягом 542 трлн. дол. угоди ISDA встановлюють умови торгівлі між двома сторонами. Як показано в фільмі Адам МакКей «Гра на пониження» за книгою Майкла Льюїса, це «ліцензія на полювання», яка дозволяє інвестору «сидіти за дорослим столом і проводити операції, недоступні для любителів». Компанії, що їх проводять, отримують доступ до найцікавіших клієнтів.

Мануель де Соуза-Жирао, колишній старший керуючий капіталом в Deutsche Bank і Credit Suisse Group AG, каже:

«Банки займаються цим бізнесом, тому що так вони можуть брати комісії вдвічи-тричі вище, ніж з компаній. І це хороший спосіб залучення цінних клієнтів»

Хто входить в цей елітний клуб трейдерів

У число 12-ти розкритих членів таємного клубу увійшли титани хедж-фондів Кріс Рокос і Майкл Платт, а також мастодонти з Deutsche Bank AG і Goldman Sachs Group Inc., які стали клієнтами своїх власних роботодавців. Розповідаємо про них і про те, що вони отримали завдяки угоді ISDA.

Згідно Bloomberg Billionaires Index, капітал 47-річного британця Кріса Рокоса становить 1,2 млрд. доларів. Колись він був співзасновником Brevan Howard Asset Management, зараз керує власним хедж-фондом, а у 2013 році, заснувавши сімейний офіс, особисто був контрагентом за угодами ISDA, тобто, якби ринок обернувся проти нього, він би відповідав за втрати особисто.

49-річний Майкл Платт, який керує BlueCrest Capital Management, також раніше мав особисту угоду ISDA, як повідомляють поінформовані джерела. За даними Bloomberg, капітал Платта становить 2,9 млрд доларів.

Нельсон Рангель, колишній кредитний трейдер, а нині головний інвестиційний менеджер інвестиційної компанії для багатих Raven Capital BV, каже:

«Цей продукт не призначений для середнього трейдера, хто чесно заробляє від 2 до 5 млн доларів в рік. Він для відомих трейдерів або інвесторів зі значним особистим статком, для яких велика застава не проблема»

Угода ISDA доступна не тільки для знаменитостей - це можуть бути і невідомі широкому загалу банкіри і керуючі фондами, які, тим не менш, за допомогою своїх зв'язків і капіталу отримали доступ до звершення таких угод.

39-річний Софьяна Гарред народився в Тунісі, здобув освіту в Парижі і заробив статки на торгівлі кредитними деривативами. За словами інформованих джерел, у 2014 році, будучи пов'язаним забороною на конкуренцію з колишнім роботодавцем і до старту власного хедж-фонду Selwood Asset Management, він підписав ISDA-угоду з Citigroup і торгував найбільш ризикованими частинами індексів свопів кредитного дефолту. Гарред відмовився коментувати свої особисті інвестиції. Він заявив, що не здійснював жодних особистих угод з моменту старту Selwood в Лондоні в середині 2015 року, і що управління власним капіталом «ніколи не було кінцевою метою». За перші два роки роботи Selwood збільшив активи під управлінням до 1 млрд. доларів.

За словами інформованих джерел, для торгівлі свопами та іншими позабіржовими контрактами з Citigroup, фізична особа повинна мати капітал не менше 25 млн. доларів, при цьому 5 млн. доларів або більше, повинні бути депоновані на рахунку в банку. Кажуть, у Goldman Sachs і JPMorgan Chase & Co. вимоги ще жорсткіші, але для давніх клієнтів вони можуть бути пом'якшені.

поле

Прес-секретар Citigroup відмовився коментувати торгівлю деривативами з фізичними особами.

Паси Хамалайнен, колишній керуючий директор каліфорнійської Pacific Investment Management Co., який пішов на відпочинок у 2008 році у віці 41 року і зайнявся сином і гонками на Bugatti, уклав ISDA-угоду з Citigroup і Goldman Sachs. Цей виходець із Фінляндії був членом інвестиційного комітету Pimco і очолював міжнародний нагляд за ризиками в компанії, після звільнення і до приєднання до Capital Group Cos у 2012 році, торгував процентними свопами і валютними деривативами з американськими банками. Хамалайнен помер у 2014 році.

Кіран Гудвін, колишній головний трейдер в King Street Capital Management, який у 2010 році звільнився з фонду, а у 2012 році заснував власну фірму Panning Capital Management, в перерві торгував деривативами в рамках ISDA-угоди.

Менеджер хедж-фондів Девід Пікок також раніше мав такий статус. Він почав кар'єру в JPMorgan у 1990-х роках і займався новою тоді справою, кредитними деривативами, а в даний час є партнером і співкерівником напряму корпоративного кредиту в лондонському Cheyne Capital Management. Його прес-секретар відмовилася від коментарів.

За словами Джеффа Голда, колишнього старшого партнера юридичної фірми Allen & Overy, одного з авторів початкової угоди 1987 року і всіх подальших оновлень, банкіри і юристи, котрі творили угоду для Міжнародної асоціації свопів і деривативів або ISDA, не надто думали про багатих людей.

Втім, похідні інструменти призначені не тільки для спекуляцій. Взявши іпотечний кредит з плаваючою ставкою на будинок в Кенсінгтоні, найдорожчому містечку Лондона, Гвідо Філіпа підписав контракт з Goldman Sachs з метою захисту від підвищення процентних ставок.

45-річний Філіпа каже, що йому вдалося укласти угоду з банком через підрозділ Goldman з управління приватним капіталом, оскільки він був керуючим директором в лондонському офісі банку. Його 10-річний процентний дериватив передбачав сплату авансової премії в розмірі близько 4% від вартості іпотеки, а далі банк щокварталу повинен був йому платити, якщо вартість міжбанківських позик виявлялася вищою заздалегідь визначеного рівня.

Філіпа, який залишив банк у 2016 році, відмовився повідомити, скільки коштував його будинок. Він сказав, що Goldman пропонує співробітникам, щоб уникнути конфлікту інтересів, вести особисті інвестиції через банк, і що йому дозволили адаптувати контракт до його конкретних вимог. Goldman Sachs, як і JPMorgan, відмовився коментувати цю статтю.

Філіпа каже:

«Я купив страховку до кредиту, взятого на покупку будинку. Тільки час покаже, чи було це вигідно, але, принаймні, я нормально сплю ночами, що б не сталося зі ставками по кредитах».

За словами інформованих джерел, отримати особисту ISDA-угоду з банком завжди було непросто, але до фінансової кризи банки укладали їх більш вільно. Правила, створені задля унеможливлення нової кризи, збільшили витрати для кредиторів, що створюють похідні фінансові інструменти, що не проходять через клірингові організації; більш того, позови за продаж неправильних деривативів, спонукали банки проявляти більшу вибірковість у виборі контрагентів.

Мільярдер і інвестор в нерухомість Джефф Грін, який свого часу зробив ставку проти американських субстандартних іпотечних облігацій, каже, що у 2006 році в Merrill Lynch йому сказали, що він перший їхній клієнт, який отримав можливість укласти ISDA-угоду і торгувати кредитними дефолтними свопами як приватна особа.

Грін відмовився від пропозиції інвестувати через друга, менеджера хедж-фонду Джона Полсона, і вважав за краще зробити це особисто. І в результаті, за його словами, отримав прибуток в розмірі близько 800 мільйонів доларів США за портфель кредитних дефолтних свопів, що захищає від зниження вартості пакета іпотечних облігацій ціною близько мільярда доларів.

долари

За словами Кліффа Ланье, колишнього директора фірми, де була група, що займалася продажем приватним особам структурованих продуктів з фіксованою прибутковістю, менеджмент прийняв рішення відмовитися від широкого розгортання цієї програми, оскільки для приватної особи було практично неможливо оцінити ступінь залученості в приватні угоди по деривативах.

У деяких випадках співробітники банків укладали ISDA-угоду для торгівлі зі своїм роботодавцем - цим, зазвичай, займався підрозділ з управління приватним капіталом. Так було в Deutsche Bank, де у вищого менеджменту, в тому числі у Раджі Бхаттачарья і Боаза Вайнштейна, під час роботи в банку була така угода.

Раджа Бхаттачарья, який як і раніше працює в німецькому банку і очолює напрямок торгівлі боргом країн, що розвиваються і валютну франшизу в Північній і Південній Америці, відмовився від коментарів. Відмовився від них і Боаза Вайнштейн, який у 2009 році пішов і створив власний хедж-фонд Saba Capital Management.

Олайінка Фадаунсі, представник банку в Нью-Йорку, заявив:

«Deutsche Bank проводить строгий контроль угод з фізичними особами. Крім того, у нас є правила для запобігання конфліктам інтересів».

Goldman Sachs також торгує позабіржовими деривативами з низкою своїх старших співробітників. Один з них - Джон Ван, колишній керуючий директор з Нью-Йорка, який очолював напрямок маркетмейкінгу для продуктів, прив'язаних до індексу волатильності VIX.

Сьогодні Ван управляє макро-фондом в каліфорнійському місті Сан-Марино. Він підтвердив, що у нього як у співробітника було ISDA-угода з банком. За його словами, він використовував угоду для угод з опціонами на акції і процентні ставки, і, як і раніше, ним користується.

Ван підписав окрему угоду з Bank of America. Він каже:

«У мене є ISDA, тому що в глибині душі я проп-трейдер, і мені потрібна була можливість інвестувати, при цьому у мене було багато обмежень».

За словами інформованого джерела, ситуація, в якій банк торгує зі своїми співробітниками, може створити конфлікт інтересів, наприклад, коли особисті торги обробляються як би нарівні з клієнтськими замовленнями, але молодші співробітники намагаються дати своїм старшим колегам хорошу ціну.

Колишні співробітники також можуть добитися укладення ISDA-угоди з допомогою своїх корпоративних знань і зв'язків. Яскравий приклад - Саймон Моріс, який до кінця 2016 року очолював в Goldman Sachs напрямки кредитного трейдингу в Європі та Азіатсько-Тихоокеанському регіоні.

У січні минулого року він створив компанію для торгівлі на власні гроші і, за словами поінформованого джерела, компанія Boltons Place Capital Management, названа на честь однієї з вулиць в Кенсінгтоні, має ISDA-угоду з Goldman Sachs. Морріс відмовився від коментарів.

Цзе Тун Чонг, колишній директор за похідними фінансовими інструментами в різних фірмах, включаючи Citadel LLC, тепер керує інвестиціями своїх клієнтів в лондонській інвестиційній компанії Mons Capital Ltd. Він каже:

«Тільки вершки фінансового світу можуть отримати подібну можливість. Ви повинні бути дуже багатим, і ви повинні дуже добре розбиратися у фінансах. Але, можливо, найважливіше - хороші зв'язки в банках».


Фото: flickr.com
Обробка: Vinci